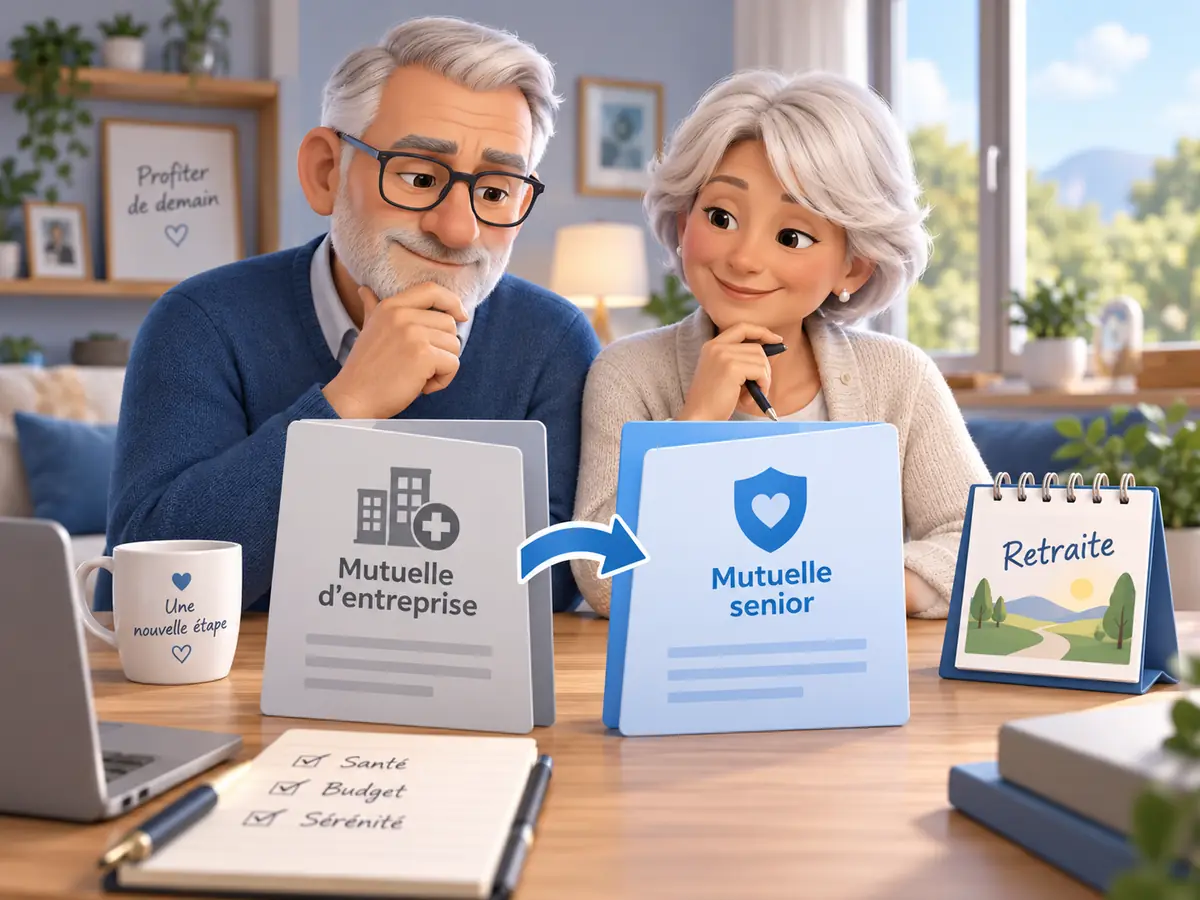
On parle souvent du moment où il faut souscrire une mutuelle santé, mais beaucoup moins du moment où il faut la changer au moment de la retraite. Pourtant, ce passage de la vie active à la retraite change tout : vos besoins évoluent, vos garanties restent parfois figées, et vos cotisations s’envolent.
Chez ADS Assurance, nous le voyons tous les jours : de nombreux retraités conservent leur ancienne mutuelle d’entreprise sans se rendre compte qu’ils paient trop cher pour des garanties inadaptées à leur nouvelle situation.
Alors, quand faut-il changer de mutuelle à la retraite ? Faut-il attendre un certain âge ou agir dès le départ ? Et surtout, comment le faire sans se tromper ni risquer d’être moins bien couvert ?
On vous explique tout, simplement et concrètement, pour vous aider à faire le bon choix au bon moment.
1. Le moment clé : le départ à la retraite
C’est souvent le tournant décisif.
Quand on quitte la vie active, on quitte aussi la mutuelle d’entreprise — et c’est là que tout change.
1.1. La fin de la participation de l’employeur
Pendant votre activité, votre employeur finance au minimum une partie de votre complémentaire santé collective. Au moment du départ à la retraite, cette participation disparaît : si vous choisissez de conserver cette couverture, vous devez alors supporter vous-même la cotisation.
Dans le cadre du maintien prévu par la loi Évin, le tarif est encadré pendant les trois premières années : il ne peut pas dépasser le tarif global appliqué aux salariés actifs la première année, puis ce tarif peut être majoré au maximum de 25 % la deuxième année et de 50 % la troisième année.
Cela ne signifie pas que conserver son ancien contrat est forcément une mauvaise solution. En revanche, le passage à la retraite est un bon moment pour comparer son coût et ses garanties avec une complémentaire individuelle mieux adaptée à ses besoins.
1.2. Des garanties plus adaptées à un profil “actif”
Les contrats collectifs sont pensés pour l’ensemble des salariés : jeunes, familles, parents, etc.
Ils incluent souvent des postes inutiles pour un retraité : maternité, orthodontie, pédiatrie…
À l’inverse, les postes importants pour les seniors — optique, dentaire, audioprothèse, hospitalisation — y sont parfois limités.
Changer de mutuelle permet d’adapter ses garanties à sa nouvelle réalité : celle d’un senior actif, mais avec des besoins différents.
1.3. L’évolution naturelle des besoins de santé
Avec l’âge, on consulte plus souvent, on se fait opérer plus fréquemment, on s’équipe (lunettes, prothèses, appareils auditifs…).
Une mutuelle conçue pour un salarié de 40 ans n’est plus alignée avec la vie d’un retraité de 65 ou 70 ans.
Le bon réflexe : faire un bilan de garanties dès le départ à la retraite, même si vous pensez être bien couvert.
Chez ADS Assurance, nous proposons ce comparatif gratuitement, sans engagement ni promesse “commerciale”. Juste une photo claire de votre contrat actuel.
2. Faut-il attendre un âge précis pour changer ?
Non.
Il n’y a pas d’âge fixe pour changer de mutuelle.
Le plus souvent, on associe “mutuelle senior” à partir de 55 ou 60 ans, mais ce n’est qu’une convention marketing. En réalité, il reste possible de changer à un âge avancé, sous réserve des conditions d’adhésion du contrat choisi.
2.1. Questionnaire médical : ce qu’il faut vérifier
Pour de nombreux contrats de complémentaire santé, notamment les contrats proposés par des mutuelles relevant du Code de la mutualité, l’adhésion ne dépend pas de votre état de santé et aucun questionnaire médical ne peut être utilisé pour fixer votre cotisation.
Les conditions peuvent toutefois varier selon l’organisme et le contrat proposé. Il est donc important de vérifier les conditions d’adhésion, notamment les éventuelles limites d’âge ou délais de carence.
Concernant la résiliation, un contrat individuel de complémentaire santé peut généralement être résilié à tout moment après un an d’adhésion, sans frais ni pénalité.
2.2. Des économies possibles à tout âge
Chez ADS Assurance, nous constatons régulièrement des écarts de 20 à 100 € par mois à garanties équivalentes, simplement parce qu’un contrat n’a pas été revu depuis plusieurs années.
Et comme les tarifs des mutuelles sont calculés en fonction de l’âge, un contrat ancien peut devenir beaucoup plus cher que la moyenne du marché.
Faire un comparatif tous les 2 ans est une bonne habitude : cela permet d’ajuster votre couverture sans attendre que le prix explose.
2.3. Les vraies exceptions
Certaines personnes ont des régimes d’entreprise ou de fonction publique très avantageux, même après la retraite (ex : EDF, bâtiment, magistrature, certaines conventions de la fonction publique).
Dans ces cas, il peut être pertinent de conserver sa mutuelle d’origine, mais cela reste minoritaire.
Pour tous les autres, une mutuelle individuelle senior est plus adaptée et souvent plus économique.
3. Faut-il conserver sa mutuelle d’entreprise à la retraite ?
3.1. Des garanties mal calibrées
Une mutuelle collective vise la moyenne des salariés. Résultat : elle rembourse bien les soins courants (médecins généralistes, pédiatres, maternité), mais moins bien les soins lourds dont les seniors ont besoin.
Exemples :
Nous détaillons notamment ces problématiques dans notre article sur le 100 % santé senior et les véritables niveaux de remboursement.
3.2. Un coût qui peut augmenter après la retraite
Lorsque la participation de l’employeur disparaît, le coût supporté par le retraité peut augmenter sensiblement.
Si vous conservez votre ancienne complémentaire dans le cadre de la loi Évin, les tarifs sont encadrés pendant les trois premières années, puis cet encadrement spécifique disparaît.
C’est pourquoi il est utile de comparer régulièrement le coût de cette couverture avec celui d’une complémentaire individuelle adaptée à vos besoins, sans supposer automatiquement que l’une sera toujours plus avantageuse que l’autre.
3.3. Garder son ancienne mutuelle : simple, mais à comparer
Conserver son ancienne complémentaire peut sembler plus simple, puisqu’il n’y a pas de nouveau contrat à rechercher. Mais cela ne signifie pas forcément que c’est la solution la plus avantageuse.
Au moment de la retraite, il est surtout utile de comparer le prix, les garanties et les services réellement nécessaires avec ceux d’une complémentaire individuelle senior.
Si votre contrat actuel reste compétitif et adapté à vos besoins, il n’y a aucune raison de changer. À l’inverse, si son tarif augmente fortement ou si certaines garanties ne vous sont plus utiles, comparer d’autres offres peut être pertinent.
4. Le bon moment pour changer de mutuelle à la retraite : les repères à connaître
Cet article fait partie de notre blog, où nous partageons des conseils santé et mutuelle pour vous aider à faire les bons choix.
4.1. Faire un comparatif dès la retraite
C’est le moment idéal. Vous connaissez votre date de départ, vos revenus vont se stabiliser, et vos besoins évoluent.
Faire un comparatif permet d’éviter de payer une mutuelle “mixte” qui ne vous correspond plus.
4.2. Réviser son contrat tous les 2 ans
Le marché évolue vite : les garanties changent, les plafonds augmentent, les offres seniors se modernisent.
Refaire le point tous les deux ans vous garantit :
Chez ADS Assurance, nous réalisons cette comparaison gratuitement et en toute transparence.
5. Comment bien comparer les mutuelles seniors
5.1. Comparez à garanties équivalentes
C’est l’erreur la plus fréquente : comparer deux mutuelles sans vérifier si les niveaux de remboursement sont identiques.
À ADS Assurance, on parle toujours “à garanties équivalentes” : c’est la seule façon d’avoir une vraie lecture du prix.
5.2. Regardez les points essentiels :
5.3. Attention aux clauses
Pour connaître en détail vos droits et les obligations des complémentaires santé, vous pouvez consulter le site officiel Service-public.gouv.fr – Complémentaire santé : vos droits
6. Exemple concret
Exemple issu d’un dossier traité par ADS Assurance, anonymisé : un retraité de 68 ans nous a contactés alors qu’il payait 125 € par mois pour sa complémentaire santé.
Après analyse, on lui trouve une formule à 87 €/mois avec les mêmes garanties sur l’hospitalisation, l’optique et le dentaire, mais sans les postes inutiles.
Résultat : 456 € d’économie par an — et une couverture plus adaptée à ses besoins réels.
Les économies possibles varient naturellement selon l’âge, le lieu de résidence, les garanties recherchées et le contrat détenu.
7. Les fausses croyances à oublier
|
❌ Idée reçue |
✅ Réalité |
|---|---|
|
« Je suis trop vieux pour changer » |
Il est possible de changer de mutuelle après 70 ou 80 ans, mais certaines offres prévoient une limite d’âge à la souscription. |
|
« Si je coûte cher, la mutuelle me résiliera » |
Non. Des dépenses de santé élevées ne suffisent pas à justifier une résiliation. |
|
« Je suis obligé de garder la mutuelle de mon entreprise » |
Non. Vous pouvez la conserver, mais rien ne vous y oblige. |
|
« Changer, c’est compliqué » |
C’est très simple : ADS Assurance s’occupe de la résiliation et du transfert à votre place. |
8. Comment se passe un changement chez ADS Assurance
Notre approche est simple et humaine :
Et surtout, nous ne proposons jamais un changement s’il n’est pas avantageux pour vous.
Notre rôle, c’est de vous protéger, pas de vous pousser à consommer.
Conclusion
Changer de mutuelle, ce n’est pas une question d’âge, c’est une question de pertinence.
Le bon moment, c’est :
Chez ADS Assurance, on pense qu’un senior doit être accompagné, pas démarché.
Vous méritez une mutuelle adaptée, lisible, au bon prix, sans jargon ni mauvaises surprises.
👉 Faites le point dès aujourd’hui : il suffit de nous contacter via la page Contactez-nous, et on s’occupe du reste.
FAQ – Mutuelle senior
Besoin d’un comparatif personnalisé ?
Faites le point gratuitement sur vos garanties.
Découvrez les mutuelles qui remboursent réellement vos besoins sans explosion de cotisation.