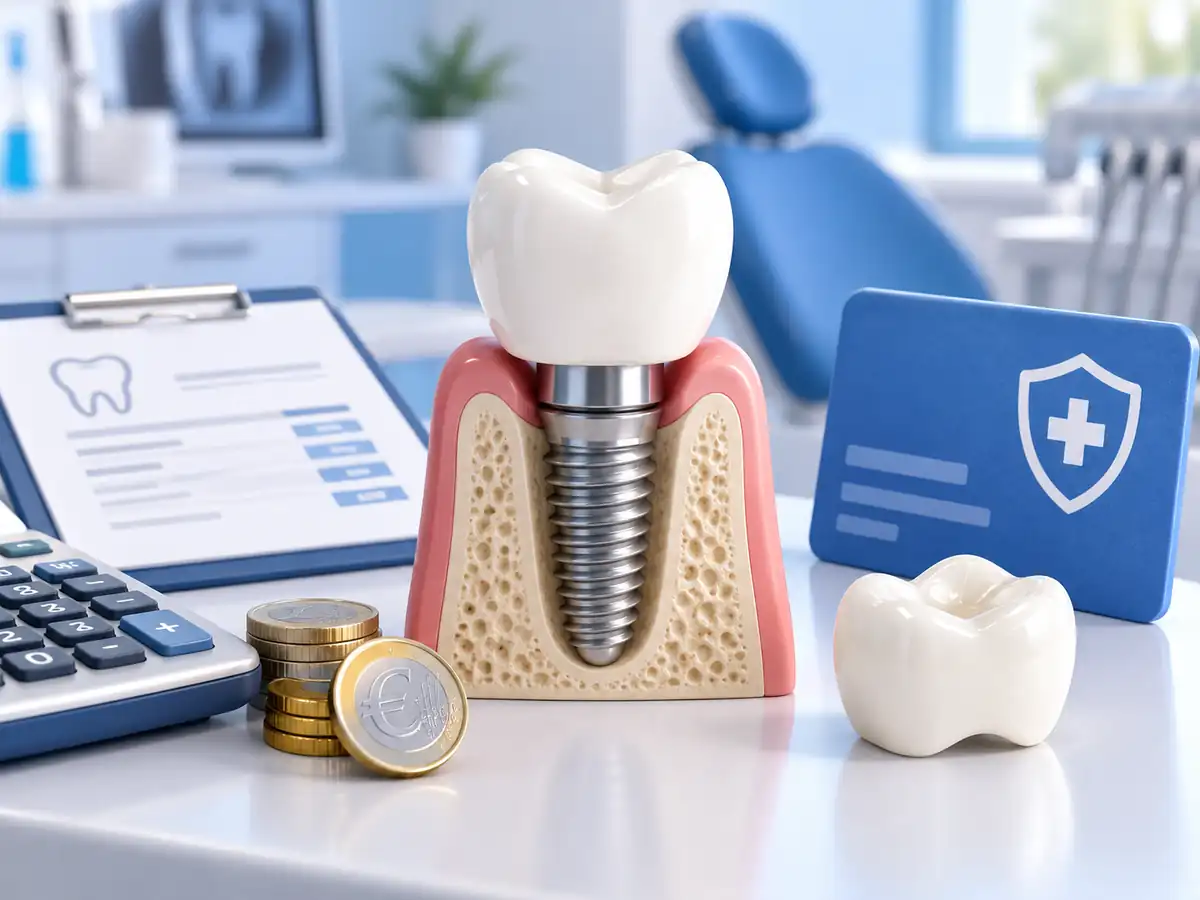
Les implants dentaires sont une solution moderne, esthétique et durable pour remplacer une dent manquante. Mais le traitement complet autour d’un implant — implant, pilier, couronne et actes associés — peut rapidement atteindre 1 000 € à 1 500 € par dent, parfois davantage selon le praticien et la situation clinique.
Face à ce tarif, beaucoup de patients se tournent vers leur mutuelle. Pourtant, la réalité des remboursements est bien différente de ce qu’on imagine.
Voyons ensemble pourquoi il faut bien comprendre le fonctionnement des implants avant de souscrire une mutuelle censée les “rembourser”.
En bref
L’Assurance Maladie ne rembourse pas la pose de l’implant lui-même. Certaines mutuelles prévoient un forfait spécifique, mais cette garantie augmente généralement le coût du contrat. Avant de choisir une mutuelle pour ses implants, il faut donc comparer le remboursement réellement obtenu avec le surcoût de cotisation.
Comment une mutuelle rembourse-t-elle un implant dentaire ?
Comme l’implant lui-même n’a pas de base de remboursement de l’Assurance Maladie, une mutuelle ne le rembourse généralement pas en pourcentage de BRSS. Lorsqu’une garantie implant existe, elle prend le plus souvent la forme d’un forfait en euros : par implant, par an ou dans le cadre d’un plafond dentaire global. Le montant et les conditions varient fortement selon les contrats.
Implant, pilier et couronne : trois éléments à distinguer
Avant de parler de remboursement, il faut distinguer trois éléments :
En résumé :
L’implant remplace la racine, la couronne remplace la dent visible.
Or, la pose de l’implant n’est pas remboursée par l’Assurance Maladie en droit commun : l’acte implantaire reste hors nomenclature.
Source : ameli.fr – Les prothèses dentaires et les implants
En revanche, la couronne posée sur l’implant peut bénéficier d’une prise en charge par l’Assurance Maladie selon l’acte facturé, puis d’un complément de votre mutuelle. Les couronnes sur implant ne font toutefois pas partie du panier 100 % Santé.
Pourquoi l’implant n’est-il pas remboursé ?
Les actes d’implantologie restent hors nomenclature, c’est-à-dire qu’ils ne sont pas inscrits parmi les actes remboursés de droit commun par l’Assurance Maladie.
Les implants restent hors du champ de remboursement de droit commun de l’Assurance Maladie.
En pratique, ce choix revient à ne pas considérer l’implant comme une solution prioritaire devant être financée collectivement, contrairement à certaines prothèses dentaires.
Pourtant, pour de nombreux patients, l’implant répond bien à un besoin fonctionnel et médical, et pas seulement esthétique.
Autre particularité :
Le prix réel d’un implant
C’est ici que les écarts deviennent frappants.
Le traitement implantaire complet peut être facturé autour de 1 000 € à 1 500 € par dent, parfois davantage selon le praticien, la technique utilisée et les actes associés.
Pourtant, selon Mégadental.fr, un implant (la vis) coûte environ 50 € au cabinet dentaire.
Le reste du prix correspond à :
Le problème n’est donc pas la mutuelle, mais le coût facturé au patient pour un acte que la Sécu ne couvre pas.
Ce que proposent les mutuelles “spécial implants”
Pour séduire les assurés, certaines mutuelles ajoutent un forfait “implants” dans leurs garanties dentaires.
Mais ces forfaits sont généralement très limités :
|
Type de forfait |
Exemples de montants rencontrés |
Conditions |
|---|---|---|
|
Forfait annuel global |
200 € à 600 €/an |
Une seule fois par an |
|
Forfait par implant |
150 € à 300 €/implant |
Souvent plafonné à 2 ou 3 implants |
|
Forfait haut de gamme |
600 € à 800 € |
Cotisation très élevée |
Ces montants paraissent intéressants… jusqu’à ce qu’on regarde le coût réel du contrat.
Le revers de la médaille : la cotisation qui explose
Pour obtenir un forfait implant de 600 €, la mutuelle va ajuster sa cotisation mensuelle.
Il n’y a pas de miracle : les assureurs savent que ces actes sont chers, donc ils intègrent le risque dans le tarif.
Résultat :
En clair : vous payez plus cher chaque mois pour récupérer un peu une fois par an.
C’est rarement rentable.
L’alternative intelligente : maîtriser sa cotisation
Chez ADS Assurance, nous considérons que poursuivre le “zéro reste à charge” sur un soin non remboursé par la Sécu n’a pas de sens.
Mieux vaut :
Exemple théorique pour comprendre le calcul :
Vous payez 25 € de plus par mois pour un forfait implant de 600 € → cela représente 300 € sur l’année.
Au bout de deux ans, vous avez dépensé 600 €… pour récupérer 600 € de remboursement une seule fois.
Bilan : neutre, voire perdant.
Et si vous avez besoin d’un implant ?
Si votre dentiste vous recommande un implant, voici nos conseils :
Souvent, il vaut mieux garder une mutuelle efficace sur les soins dentaires “classiques” et financer soi-même un implant ponctuel.
Comment lire un devis d’implant dentaire ?
Avant d’accepter un devis, vérifiez que les différents éléments sont bien distingués :
Regardez ensuite, pour chaque ligne, le prix facturé, la base de remboursement éventuelle de l’Assurance Maladie et le remboursement prévu par votre mutuelle. C’est le meilleur moyen de connaître votre reste à charge réel.
Quand une garantie implant peut quand même être utile
Il existe deux situations où un forfait implant peut être intéressant :
Mais cela reste une situation à évaluer au cas par cas.
Pour beaucoup d’assurés, il peut être plus pertinent de choisir un contrat dentaire équilibré, avec un forfait global adapté et une cotisation maîtrisée, plutôt que de surpayer une garantie implant très élevée.
💡 Le conseil ADS Assurance
Avant de souscrire une mutuelle “spéciale implants”, posez-vous une seule question :
combien vais-je réellement récupérer par rapport à ce que je vais payer ?
Chez ADS Assurance, nous analysons pour vous la rentabilité réelle des garanties et vous aidons à éviter les cotisations inutiles.
Conclusion : ne payez pas pour des garanties inutiles
Les implants dentaires sont une avancée médicale remarquable… mais aussi un poste de dépense très mal remboursé.
Plutôt que de chercher une “mutuelle miracle” censée tout couvrir, mieux vaut adopter une approche pragmatique :
Privilégier un bon contrat dentaire qui prend efficacement en charge les soins réellement remboursés (prothèses, couronnes, soins courants) ;
Éviter les surcoûts mensuels pour un forfait implant rarement rentable ;
Et, le moment venu, comparer les devis et planifier le financement de l’implant comme un investissement ponctuel.
Chez ADS Assurance, notre rôle est justement de vous accompagner dans ces choix : analyser les vraies différences entre les contrats, calculer leur rentabilité, et
vous orienter vers une complémentaire santé adaptée à vos besoins dentaires et à votre budget
FAQ – Implants dentaires et mutuelles
Besoin d’un comparatif personnalisé ?
Faites le point gratuitement sur vos garanties dentaires.
Découvrez les mutuelles qui remboursent réellement vos besoins sans explosion de cotisation.